こんにちは、みかりんです😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
ポイ活・投資・旅行・子育てを通して、
「ちょっと得する暮らし」を発信しています。
前回、確定拠出年金(企業型DC)からiDeCoへ資産を移した体験を記事にしました。
今回は、その続きのお話です。
商品を改めて見直してみると、
「思っていた資産配分」と実際の配分が少し違っていました。
そこで7月末から8月にかけて、リバランスとスイッチングを行いました。
今回は、「なぜ見直したのか」という考え方を中心に紹介したいと思います。
※この記事は、私自身のiDeCoで行った資産配分の見直しを紹介するものです。特定の商品や運用方法を推奨するものではありません。投資には元本割れの可能性があります。
自分で選んだのに、理由を説明できない商品があった
確定拠出年金で運用していた頃は、
会社のFPから紹介された商品などを参考にしながら選び、
たまに運用状況を確認するくらいでした。
退職後、iDeCoへ移換するときには、自分で商品を調べて選び直しました。
……ところが、前回の記事を書くために改めて確認してみると、
「これ、どうして選んだんだっけ?」
と、自分でも理由をきちんと説明できない商品がいくつかありました😅
実際の資産配分を見てみると、
- ターゲットイヤーが複数入っている
- ゴールド(コモディティ)が16%になっている
- J-REITも保有している
など、自分が思っていた配分とは少し違う状態に。
自分で選んだはずなのに、覚えていないなんて……😝
でも、今回改めて確認したことで、
「何を持っているかだけでなく、なぜ持っているのかも自分で分かる状態にしておきたい」
と思うようになりました。
そこで、今持っている商品を一つずつ確認しながら、これからも持ち続けたいものと、見直したいものを整理してみることに。
その結果、2026年7月末から8月にかけて、リバランスとスイッチングを行いました。
リバランスとスイッチングとは?
私は今回、iDeCoの資産配分を見直すために、
これから積み立てる掛金の配分変更と、
すでに持っている商品のスイッチングの両方を行いました。
資産運用では、値動きなどによって変わった資産配分を、
自分が考える配分に調整することを「リバランス」と呼びます。
iDeCoでは、これから積み立てる掛金の配分を変更して調整する方法もあれば、すでに保有している商品を入れ替える「スイッチング」で調整する方法もあります。
最初は「リバランスとスイッチングって何が違うの?」というところからだったので、私が今回行った内容を簡単に整理しておきます。
これからの掛金の配分を変更
まず見直したのが、毎月2万円の掛金を、これからどの商品にどの割合で積み立てていくかです。
今まで設定していた商品を改めて確認し、
「これからもこの商品に積み立てたい?」
と一つずつ考えながら、掛金の配分を変更しました。
これは今後積み立てる掛金の配分を変えるものなので、
すでに保有している商品の割合が自動的に変わるわけではありません。
保有している商品はスイッチング
一方、すでに保有している商品について行ったのがスイッチングです。
スイッチングは、保有している商品を売却し、
その資金で別の商品を購入する方法です。
私は、
「これからの掛金をどう配分するか」→ 掛金の配分変更
「今持っている資産をどうするか」→ スイッチング
と分けて考えると理解しやすかったです。
今回はこの2つを使って、今の自分が考える資産配分に近づけるように見直しました。
最初は難しそうに感じましたが、
実際にやってみると楽天証券の画面を確認しながら進めることができました。
私が資産配分を見直した理由
今回、資産配分を見直すときに私が考えたのは、
「60歳まで使わないこのお金を、これからどう育てていきたいか」
ということでした。
私の場合、iDeCoの資産を受け取るまでには、まだ10年以上あります。
もちろん、その間に相場が大きく下がることもあると思います。
それでも、すぐに使う予定のない老後資金だからこそ、
私はもう少し成長を重視した配分にしてみたいと考えました。
私が確定拠出年金を約9年間どのように運用してきたのかは、
👇こちらの記事にまとめています。
もともとの資産配分を確認すると、
ターゲットイヤーやゴールド、バランス型の商品など、
自分が思っていた以上にいろいろな商品を保有していました。
そこで今回は、
「守りを全部なくす」のではなく、
私には少し多いと感じた部分を減らして、
長く持ち続けたいと思える商品へ少しずつ移す
という考え方で見直すことにしました。
また、今回改めて商品を調べてみると、
内容を十分理解しないまま選んでいたものもありました💦
そのため、単純に「最近上がっているから」「これから上がりそうだから」という理由だけではなく、
「自分はなぜこの商品を持つのか」
をできるだけ説明できる商品に整理することも、今回の見直しで大切にしました。
※これは私自身の運用期間やほかの資産も含めて考えた配分です。リスクの取り方や適した資産配分は、年齢・運用期間・資産状況などによって異なります。
減らそうと思った商品
ターゲットイヤー2030と2040
恥ずかしながら、今回見直すまで私は「ターゲットイヤー」がどんな商品なのか、きちんと理解していませんでした💦
改めて調べてみると、ターゲットイヤーファンドは、目標とする年に向けて、株式などの値動きが大きい資産の割合を徐々に減らし、債券などを増やしていくタイプの商品ということ。
私が持っていたのは、2030・2040・2050など複数のターゲットイヤー
「どうしてこんなにいくつも持っているんだろう?」
と、ここでも自分で少し笑ってしまいました😅
今回はそれぞれの内容を改めて確認し、
2030と2040は整理して、2050は残すことにしました。
私の場合はまだ10年以上運用する予定なので、
今の自分が考えている資産配分と照らし合わせた結果です。
2050を残したのも、「2050なら必ずいい」という意味ではなく、
今回確認した商品の中では、自分が考えている運用期間や配分に近いと感じたためです。
ステートストリート・ゴールドファンド(コモディティ)
ゴールドは少し持っていたいと思っていましたが、
改めて確認すると資産全体の16%になっていました。
「こんなに多かったんだ💦」
というのが正直な感想です。
ゴールドをすべてなくしたいわけではないです。
ただ、今回「もう少し成長を重視した配分にしたい」と考えたとき、
資産全体で16%は少し多いと感じました。
そこで、全部売却するのではなく、
一部を整理して割合を減らすことにしました。
セゾン・グローバルバランスファンド
セゾン・グローバルバランスファンドも一部整理しました。
この商品についても改めて内容を確認し、今回私が目指した
「守りを少し減らして、成長を重視した配分へ」
という方向と照らし合わせて、一部を減らすことにしました。
こちらもすべて整理したわけではなく、
割合を減らす形にしています。
増やそうと思った商品
減らした分は、私がこれから長く持ち続けたいと思える商品へ移すことにしました。
今回中心に増やしたのは、全世界株式と全米株式です。
全世界株式と全米株式
iDeCoは私にとって、60歳まで使う予定のない老後資金です。
そのため今回は、短期間の値動きを見ながら商品を入れ替えるのではなく、10年以上の期間で、自分が持ち続けやすいと思えるものを中心にしたいと考えました。
その結果、ターゲットイヤーやバランス型の商品などを減らした分の多くを、
全世界株式と全米株式へ移しています。
もちろん、株式の割合を増やせば値動きも大きくなり、
相場によっては評価額が大きく下がる可能性もあります。
それでも、ほかの資産も含めて考えたうえで、
今の私にはこの配分が合っていると判断しました。
NASDAQ100は少しだけ追加
もうひとつ、新しく少しだけ組み入れたのがNASDAQ100です。
AIやテクノロジー関連の企業には以前から興味があり、
iDeCoでも少し持ってみたいと思いました。
一方で、特定の分野や企業への偏りが大きくなることには慎重でいたかったので、NASDAQ100を中心にするのではなく、あくまで一部として少額を組み入れることにしました。
当初はFANG+なども検討しましたが、より多くの企業で構成されていることから、今回はNASDAQ100を選びました。
これが今後よかったのかどうかは、まだ分かりません。
だからこそ、しばらく運用してみて、
半年後にもう一度資産配分と結果を確認するつもりです。
実際に行ったリバランスとスイッチング
ここまで考えたうえで、
実際に掛金の配分変更と、保有商品のスイッチングを行いました。
まずは、これから毎月積み立てる掛金の配分です。
掛金の配分を変更
変更前と変更後がこちら👇です。
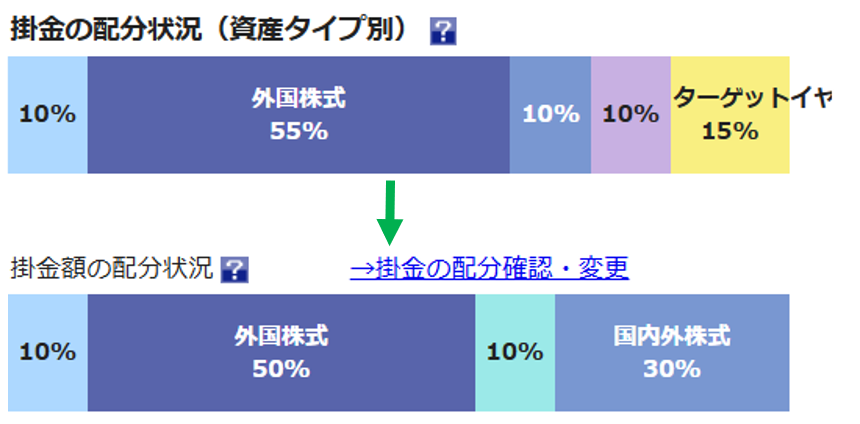
これまで積み立てていたターゲットイヤーやセゾン・グローバルバランスファンドなどの配分を見直し、全世界株式を中心にする形へ変更しました。
また、NASDAQ100も少しだけ追加しています。
毎月の掛金は同じ2万円でも、
「これから何に積み立てていくのか」
を改めて自分で考えて設定し直しました。
保有していた商品もスイッチング
次に、すでに保有していた商品の一部をスイッチングしました。
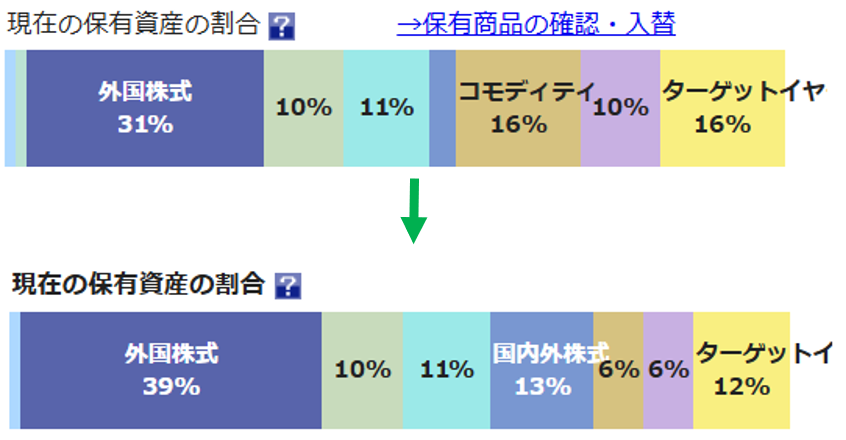
今回の見直しによって、外国株式の割合が増え、コモディティは16%から6%へ
ターゲットイヤーも16%から12%へ減りました。
ただ、今回すべての商品を大きく入れ替えたわけではありません。
ゴールドやターゲットイヤー2050など、残した商品もあります。
私が今回一番意識したのは、
「増えそうな商品を当てること」ではなく、
「なぜこの商品を持っているのか、自分で説明できる配分にすること」
でした。
見直した結果、それぞれの商品に
「なぜ持っているのか」という理由を
持てるようになったことが、
今回一番大きな収穫だったと思います。
結果はこれから。半年後にもう一度確認します
今回、iDeCoの資産配分を見直し、
掛金の配分変更とスイッチングを行いました。
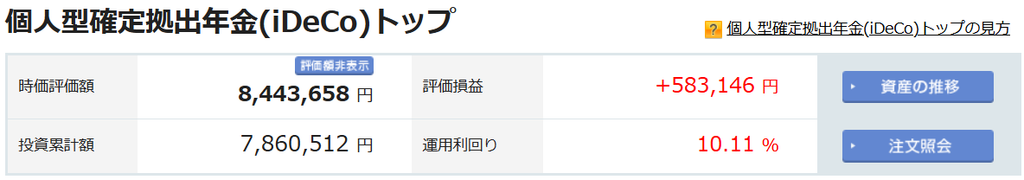
でも、今回の判断がよかったのかどうかは、まだ分かりません。
全世界株式や全米株式の割合を増やし、
NASDAQ100も少し追加しましたが、
これから相場が下がれば評価額が減ることもあります。
私の場合、iDeCoは60歳まで10年以上運用を続ける予定です。
だから今回も、短期間の値動きだけを見て、
「増えたから正解」
「下がったから失敗」
とは考えず、しばらくこの配分で運用してみようと思っています。
そして半年後をひとつのタイミングに、もう一度資産配分を確認する予定です。
そのときには、
- 資産全体の割合はどう変わった?
- コモディティを16%から6%に減らしたあと、どうなった?
- 少しだけ追加したNASDAQ100はどうなった?
- 今も「なぜこの商品を持っているのか」を自分で説明できる?
というところを、今回と同じように実際の画面を見ながら振り返ってみたいと思います。
半年後、今回の判断を「やってよかった」と思うのか、それともまた見直したくなるのか。
その結果も、このブログで公開しますね😊
今回は老後資金として運用しているiDeCoの資産配分を見直しましたが、NISAでは個別株にも投資しています。
私が実際にNISAでどんな銘柄を保有しているのかは、
👇こちらの記事で紹介しています。
🌿 今日の、ちょっといい暮らし。
今回iDeCoを見直してみて、一番よかったのは、
「なぜこの商品を持っているのか」を、
自分なりに考え直せたことでした。
以前のiDeCoは、自分で選んだはずなのに、
理由をよく覚えていない商品もありました😅
でも、全部を完璧に理解してから始めなくても、
気づいたときに一つずつ調べて見直していけばいい。
今回の経験で、そう感じました。
資産配分に正解があるかは分かりません。
だからこそ私は、短期の値動きに振り回されるのではなく、
「今の自分が納得して続けられるか」をときどき確認しながら、
これからも老後資金を育てていこうと思います🌿
もしiDeCoをしばらく見ていない方がいたら、
まずは「今、何を持っているんだっけ?」と確認してみるだけでも、
ひとつのきっかけになるかもしれません😊
🍀 最後まで読んでくださってありがとうございました😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
私が実際にやってよかったことだけを、正直に書いています。
「ちょっとやってみようかな。」
そう思っていただけたら、とても嬉しいです。
また「みかりんの、ちょっといい暮らし。」でお会いしましょう🌿
コメント