こんにちは、みかりんです😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
ポイ活・投資・旅行・子育てを通して、
「ちょっと得する暮らし」を発信しています。
2026年12月から、iDeCoの掛金上限が引き上げられること、ご存じですか?
企業年金のない会社員は月62,000円、
自営業者などは月75,000円まで掛金の上限が引き上げられるなど、
老後資金づくりの選択肢が広がります。
わが家も夫婦でiDeCoを利用しているので、
今回の制度改正をきっかけに、掛金を見直してみることにしました😊
今回は、iDeCoの制度がどう変わるのか、
そして、収入や家計の状況によってどう活用すればいいのかを、わが家の実例を交えて紹介します。
2026年12月からiDeCoは何が変わる?
今回の制度改正で、特に知っておきたいのは「掛金上限の引き上げ」と「加入可能年齢の拡大」です。
掛金の上限が引き上げられる
主な加入区分ごとの変更をまとめました。
| 加入区分 | 改正前 | 2026年12月から |
|---|---|---|
| 会社員(企業年金なし) | 月23,000円 | 月62,000円 |
| 会社員(企業年金あり) | 原則月20,000円まで※ | 企業年金等と合計で月62,000円 |
| 自営業・フリーランスなど | 月68,000円 | 月75,000円 |
| 第3号被保険者 | 月23,000円 | 変更なし |
※企業年金がある会社員は、改正前・改正後とも勤務先の制度や掛金額によってiDeCoの上限が変わります。自営業者などの上限は国民年金基金等との合計額です。
企業年金のない会社員の場合、月23,000円から62,000円へ。
年間では276,000円から744,000円に増やせるようになります。
差額は年間468,000円。
iDeCoの掛金は全額が所得控除の対象になるため、
所得税や住民税を負担している人にとっては、節税の面でも気になる変更ですね。
※制度改正は2026年12月1日から。実際に増額した掛金が引き落とされる時期は、利用している金融機関や手続き状況によって確認が必要です。
70歳未満まで加入できる人も
もう一つの変更は、加入可能年齢の引き上げです。
現在は原則65歳未満までですが、
今回の改正で、一定の条件を満たせば70歳未満まで
iDeCoで積み立てを続けられるようになります。
ただし、誰でも70歳まで加入できるわけではありません。
過去のiDeCo加入状況や年金の受給状況などによって条件が異なるため、
60歳以降も積み立てたい方は確認が必要です。
そして、私が気になったのは「受け取れる年齢も遅くなるの?」ということ。
受け取り開始時期、大事ですよね🙂
加入できる年齢が延びても、
受け取り開始が65歳に延びるわけではありません。
iDeCoは、確定拠出年金の通算加入者等期間が10年以上あれば、
原則60歳から受け取れます。
加入期間が短い場合には、受け取りを始められる年齢が遅くなることがあります。
| 通算加入者等期間 | 受給開始年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
私は以前から企業型DCを利用していて、
加入期間は10年以上あるので60歳から受け取れることになります。
旦那も2021年から拠出していて、60歳になる頃には10年以上になる見込みなので、
60歳から受け取ることを想定しています。
「70歳まで加入できる」と「60歳から受け取れる」は別の話なんですね😊
詳しい制度内容は、
厚生労働省の制度改正案内やiDeCo公式サイトの給付案内でも確認できます。
第2号の旦那は、iDeCoを増額予定
今回、わが家で一番大きく変わりそうなのが、旦那のiDeCoです。
旦那は以前の勤務先で企業型DCを利用していましたが、
転職後にiDeCoへ移換しました。
現在の勤務先には企業型DCも確定給付企業年金もありません。
そのため、今回の改正で月62,000円まで掛金を増やせる見込みです。
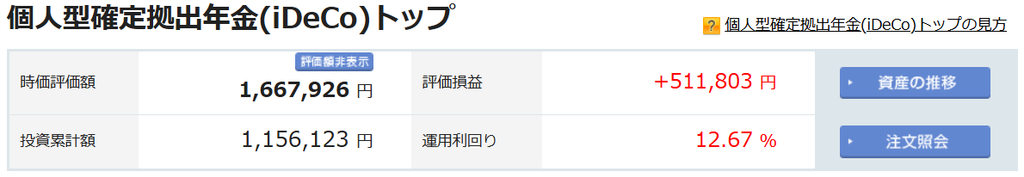
現在の状況はこちら。
| 項目 | 現在の状況 |
|---|---|
| iDeCo評価額 | 約167万円 |
| 投資累計額 | 約116万円 |
| 評価損益 | 約+51万円 |
| 毎月の掛金 | 23,000円 |
これまで少しずつ積み立ててきましたが、
老後資金としては、もう少し育てていきたいところ。
旦那は、2026年の給与年収が約1,500万円になる見込みです。
所得税や住民税の負担も大きいので、
iDeCoの所得控除をもっと活用できるといいな、と考えました。
月62,000円に増やすと、節税額は?
現在の掛金と、増額後の掛金を比較してみました。
| 項目 | 現在 | 増額後 |
|---|---|---|
| 毎月の掛金 | 23,000円 | 62,000円 |
| 年間の掛金 | 276,000円 | 744,000円 |
| 年間の増加額 | — | 468,000円 |
旦那の年収見込みや現在の所得控除をもとに、簡単に試算してみると……
増額後の掛金を12か月分納付した場合、
年間約20万円の追加節税効果が期待できそうです。
※追加掛金468,000円すべてに所得税率33%が適用されると仮定し、復興特別所得税と住民税を含めた概算です。
実際の節税額は、課税所得や各種控除によって変わりますが、
年間約20万円となるとかなり大きな金額😉
節税と老後資金づくりの両方を考えて、
旦那のiDeCoは月23,000円から62,000円へ増額する予定です。
2026年末に手続きをして、
2027年から新しい掛金で積み立てられるようにしたいと思っています。
👇旦那の現在の掛金の配分状況
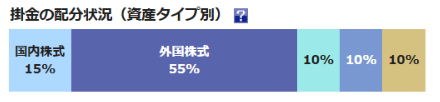
増額する時に改めて掛金の配分も見直してみようと思います。
実際に変更できたら、その流れも改めて紹介したいです😊
私はiDeCoを増額せず、NISAを優先
私は現在、第3号被保険者なので、
今回の改正でも掛金上限は月23,000円のままです。
今は月20,000円を積み立てているので、
3,000円の増額はできますが、私は現状維持にすることにしました。
仮にもっと増額できたとしても、今はNISAを優先したいと思っています。
私は勤務先の確定拠出年金(企業型DC)を利用していましたが、
退職後に楽天証券のiDeCoへ移換しました。
そのときは、移換手続きだけでなく、掛金の設定にも少し手間取ったんですよね💦
実際の手続きは👇こちらの記事にまとめています。
現在の私のiDeCoはこちら。
| 項目 | 現在の状況 |
|---|---|
| iDeCo評価額 | 約831万円 |
| 投資累計額 | 約788万円 |
| 評価損益 | 約+43万円 |
| 毎月の掛金 | 20,000円 |
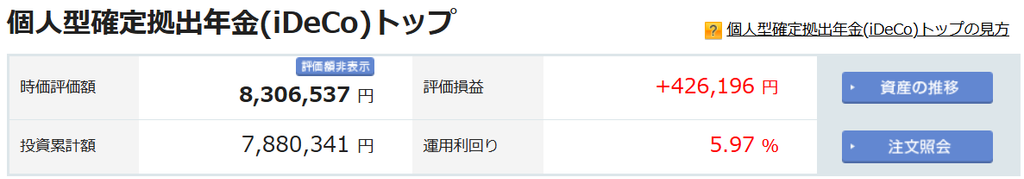
企業型DC時代から育ててきた資産も含めて、評価額は800万円を超えています。
今年は運用商品も見直しました。
以前はターゲットイヤー型の商品やゴールドなども多めに保有していたのですが、
今は全世界株式や全米株式を中心に、長く続けやすい配分を考えています。
では、なぜ私はiDeCoを増額しないのでしょうか?
理由は、大きく2つあります。
1つ目は、現在の私には課税所得がないこと。
iDeCoの掛金は全額所得控除になりますが、
本人に課税される所得がなければ、
掛金を増やしても所得税・住民税の軽減につながらないんですよね。
旦那が私の掛金を負担したとしても、旦那の所得控除にはできません。
もう一つの理由は、これからの家計です。
子どもの教育費もかかりますし、家族旅行も楽しみたい。
NISAなら、必要なときに保有商品を売却して現金化できます。
でも、iDeCoは原則60歳まで引き出せません。
私のiDeCoは現在800万円を超えていて、
老後に向けた資産づくりも少しずつ進んできました。
だからこそ、無理に増額せず、
NISAで自由に使える資産を優先したいと思っています。
私のiDeCoは月20,000円のまま。余裕ができたら、また考えます😊
iDeCoとNISA、どんな人に向いている?
今回の制度改正を見て、改めて感じたことがあります。
上限が増えたからといって、誰もが満額にする必要はないということ。
iDeCoとNISAには、それぞれ違うメリットがあります。
| 比較項目 | iDeCo | NISA |
|---|---|---|
| 掛金・投資額の所得控除 | あり | なし |
| 運用益 | 非課税 | 非課税 |
| 引き出し | 原則60歳まで不可 | 売却して現金化できる |
| 主な使い道 | 老後資金 | 幅広い資産形成 |
| 受け取り時 | 受取方法などにより課税関係あり | NISA内の売却益は非課税 |
iDeCoは所得控除が魅力ですが、
運用には元本割れの可能性があり、口座管理などの手数料もかかります。
受け取るときの税金についても、
受取方法や退職金の有無などによって変わるので、出口まで考えておく必要があります。
わが家の経験から考えると、こんなふうに選ぶのも一つの方法だと思います。
所得税・住民税を多く負担している人
老後まで使わないお金に余裕があれば、
iDeCoの増額を検討する価値があります。
掛金による所得控除を活用しやすいからです。
現在の課税所得が少ない人
所得控除による節税メリットが小さい場合があります。
まずはNISAなど、必要なときに使いやすい制度を優先する考え方もあります。
教育費や住宅費など、近い将来に支出がある人
iDeCoに入れたお金は原則60歳まで引き出せません。
生活費や教育費を確保したうえで、無理のない金額にすることが大切です。
そして、掛金を増やす前には、
60歳まで使わなくても困らない金額かどうかを一度確認しておきたいですね。
わが家も夫婦で同じように積み立てるのではなく、
それぞれの状況に合わせて選ぶことにしました。
🌿 今日の、ちょっといい暮らし。
2026年12月の制度改正で、
iDeCoを活用できる幅が広がります。
わが家では、旦那は節税と老後資金づくりを考えて、
月62,000円への増額を予定しています。
一方、私は月20,000円のまま続けて、今はNISAを優先。
同じ夫婦でも、収入や資産状況が違えば、選ぶ方法も違うんですよね。
今回の改正で一番大切だと感じたのは、
上限まで積み立てることより、自分の暮らしに合った金額を選ぶこと。
まずは、今の掛金と、
これから必要になるお金を確認するところから。
それだけでも、自分に合った資産づくりを考えるきっかけになるかもしれません😊
🍀 最後まで読んでくださってありがとうございました😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
私が実際にやってよかったことだけを、正直に書いています。
「ちょっとやってみようかな。」
そう思っていただけたら、とても嬉しいです。
また「みかりんの、ちょっといい暮らし。」でお会いしましょう🌿
コメント