こんにちは、みかりんです😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
ポイ活・投資・旅行・子育てを通して、
「ちょっと得する暮らし」を発信しています。
2021年に始めたWealthNaviも、気が付けば44か月。
最初は30万円を入金し、毎月2万円の積立から始めました。
投資が得意だったわけではなく、
「本当に増えるのかな?」と思いながら、まずは少額で様子を見ていたのを覚えています。
そんな私のWealthNaviは、44か月運用した時点で評価額2,356,949円、損益は+926,949円(+64.82%)になりました。
思っていた以上に増えていて、私自身びっくりした結果です。
ただ、44か月続けてみると、見えてきたのは運用実績だけではありませんでした。
ほったらかしで続けやすい一方で手数料はかかりますし、
もちろん相場によって資産が減ることもあります。
この記事では、実際の運用画面を見ながら、
- 30万円から始めて、どのように積み立ててきたのか
- 44か月で運用実績がどうなったのか
- 続けて感じたよかった点と気になる点
- それでも私が今も続けている理由
を、実体験をもとにまとめます。
これからWealthNaviを始めようか迷っている方にとって、ひとつの判断材料になればうれしいです😊
※この記事は、私自身のWealthNaviでの運用経験を紹介するものです。掲載している運用実績は将来の成果を保証するものではありません。投資には元本割れの可能性があります。
WealthNaviを始めた理由
私がWealthNaviを始めたのは、2021年11月です。
当時、「ロボットアドバイザー」という言葉をよく見かけるようになり、
私も興味を持つようになりました。
その頃はWealthNaviだけでなく、不動産投資や個別株、投資信託、保険など、お金を育てる方法をいろいろ調べていました。
知り合いもWealthNaviを始めていて、
「自分で細かく運用する手間が少ないよ」とすすめられたこともあって、
まずは自分が無理なく始められる金額から試してみることにしました。
最初は30万円、毎月2万円からスタート
最初に入金したのは30万円。

そして、毎月2万円の積立から始めました。

「まずは続けて、自分に合うか見てみよう」
そんな気持ちで、月に1回くらいログインして運用状況を確認していました。
その後、運用を続けるなかで積立額を見直し、
現在は毎月4万円を積み立てています。
WealthNaviを44か月運用した結果
そして、44か月続けた時点の運用実績がこちらです。

- 評価額:2,356,949円
- 損益:+926,949円
- 損益率:+64.82%
最初は30万円、毎月2万円の積立から始めましたが、44か月続けた時点では90万円以上のプラスになっていました。
最初から順調に増えていたわけではありません。
始めてからしばらくは、
「思っていたほど変わらないな」
というのが正直な印象でした。
それが2024年頃から、
「あれ?結構増えている!」
と感じるように。
その後、積立額も少しずつ見直し、
2025年3月に月2万円から3万円へ、5月からは4万円へ増額しました。
途中で下がっても、そのまま積立を続けた
44か月のグラフを見ると、ずっと右肩上がりだったわけではありません。

最初のしばらくはあまり動かない時期もあり、
その後も上がったり下がったりを繰り返しています。
それでも、長い目で見ると少しずつ増えているように感じていたので、
下がったタイミングでも売却は考えず、そのまま積立を続けてみることにしました。
結果として、44か月時点では+64.82%になっています。
ただし、この数字は私が運用した期間の結果です。
相場や為替などの影響も受けるため、
同じ期間続ければ同じように増えるわけではありません。
私自身も、これから評価額が下がる時期はあると思っています。
それでも今回44か月の推移を振り返ってみて、
短期間の上がり下がりだけで判断せず、
自分で決めた積立を続けられたことはよかったと感じています。
WealthNaviを44か月続けて感じた、よかった点と気になる点
44か月続けてきて、私が一番よかったと感じているのは、
自分で細かく運用する手間が少ないことです。
毎月決めた金額を自動で積み立て、その後の資産配分の調整もWealthNaviにおまかせ。
私は月に1回くらい運用状況を確認する程度で、基本的にはそのまま続けてきました。
個別株のように「何を買おう?」「いつ売ろう?」と毎回考える必要がないので、私にはこのくらいの距離感が合っていたように思います。
リスク許容度は「5」で運用
私は現在、リスク許容度を一番高い「5」に設定しています。

WealthNaviを始めるときに行った無料診断の結果、私のリスク許容度は5でした。
ビビりな私には意外な結果でしたが、
iDeCoや不動産クラウドファンディング、個別株などに資産を分けているため、その中のひとつとしてWealthNaviはリスク許容度5で運用することにしました。
これはあくまで私の場合です。
同じWealthNaviでもリスク許容度によって資産配分が異なるため、
自分に合った設定を考える必要があります。
※リスク許容度は運用途中でも変更可能です。
気になるのは手数料
一方で、44か月続けていて気になる点もあります。
そのひとつが手数料です。
WealthNaviの通常口座では、預かり資産に対して年率1%(税込1.1%・現金部分を除く)の手数料がかかります。
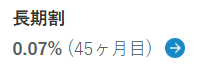
私の場合、記事更新時点では45か月目で、長期割による手数料の割引幅は0.07%になっています。
また、これまでに支払った手数料の総額は52,600円でした。
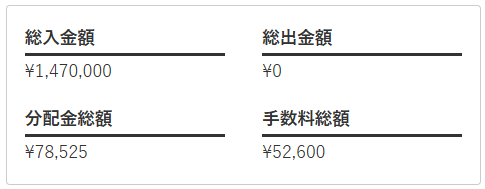
実際の金額で見ると決して小さくはありません。
それでも私は、自分で投資先を選んだり、
資産配分を調整したりする手間まで含めて考えると、
今のところこのコストには納得しています。
さらに、運用するETFには別途、実質的に年率0.05〜0.12%程度の保有コスト(2026年5月現在)があります。
自分で低コストの投資信託やETFを購入する方法と比べると、このコストは確認しておきたいポイントだと思います。
それでも私が続けているのは、
「自分で細かく管理しなくていいことに、どのくらい価値を感じるか」
を考えたとき、今の私にはこの仕組みが合っていると感じているからです。
自動積立だけでなく、資産配分の調整まで任せられる。
44か月実際に使ってみて、私はこの「手間の少なさ」にメリットを感じています。
元本割れのリスクもある
もうひとつ忘れてはいけないのが、
WealthNaviも投資なので、
元本が保証されているわけではないということです。
私の44か月の実績は+64.82%になっていますが、
途中には評価額が下がった時期もありました。
これから大きく下がる可能性もあります。
だから私は、今の+64.82%だけを見て「WealthNaviなら増える」と考えるのではなく、これまでの実績はあくまで私が運用してきた期間の結果として見ています。
よかったところも、気になるところも理解したうえで、それでも自分に合っているか。
44か月続けてきた今は、そこを考えることが大切だと感じています。
WealthNaviを始める前に考えておきたいこと
44か月使ってきた私にとって、WealthNaviは「投資にあまり手間をかけずに続けられる」という点が合っていました。
一方で、誰にでも同じように合うとは限らないと思っています。
たとえば、
- 自分で投資先を選びたい
- 手数料をできるだけ抑えたい
- ETFや投資信託を自分で管理できる
という方なら、WealthNavi以外の方法も比較してみるといいかもしれません。
反対に私のように、
- 投資先を毎回考えるのが大変
- 資産配分の調整まで自分でするのは面倒
- 相場を毎日チェックせず、積立を続けたい
という場合は、WealthNaviの「自動でおまかせできる仕組み」にメリットを感じることもあると思います。
私自身、44か月使ってきて感じたのは、運用実績だけではなく、手数料と手間のバランスまで見て考えることが大切だということでした。
私は今のところ、手数料を払ってでも管理の手間を減らせる方が自分には合っているので、これからも積立を続ける予定です。
ただ、これはあくまで私の場合。
「どのくらいのリスクなら受け入れられるか」
「自分で運用する手間をどこまでかけられるか」
「そのために手数料を払うことをどう考えるか」
このあたりを比べてみると、自分に合う方法を考えやすくなると思います。
あわせて読みたい
私はWealthNaviだけでなく、NISAや不動産クラウドファンディングなどにも資産を分けています。
同じ「資産づくり」でも、実際にやってみると、手間のかかり方やリスクとの付き合い方はそれぞれ違いました。
👇自分で投資先を選んでいるNISAの実体験はこちら
👇不動産クラウドファンディングを6年続けた実体験はこちら

🌿今日の、ちょっといい暮らし。
WealthNaviを44か月続けてみて感じたのは、
私には「無理なく続けられる投資」が合っていたということです。
最初は30万円、毎月2万円から始めて、今では毎月4万円を積み立てています。
44か月時点では+64.82%という結果になりましたが、
ずっと順調だったわけではありません。
あまり動かない時期もあれば、途中で評価額が下がったこともありました。
それでも続けられたのは、
自分で細かく管理する必要がなく、
私にとって負担の少ない方法だったからだと思います。
もちろん、手数料はかかりますし、
これから相場が下がって元本割れする可能性もあります。
だからこそ、運用実績だけを見るのではなく、「手数料やリスクも含めて、自分が無理なく続けられる方法か」を考えることが大切なのかもしれません。
私はこれからも、ときどき運用状況を確認しながら、
老後に夫婦で旅行を楽しめるようにコツコツ積み立てていく予定です😊
🍀 最後まで読んでくださってありがとうございました😊
「頑張りすぎなくても、暮らしは少しずつ豊かになる。」
このブログでは、
私が実際にやってよかったことだけを、正直に書いています。
「ちょっとやってみようかな。」
そう思っていただけたら、とても嬉しいです。
また「みかりんの、ちょっといい暮らし。」でお会いしましょう🌿

コメント